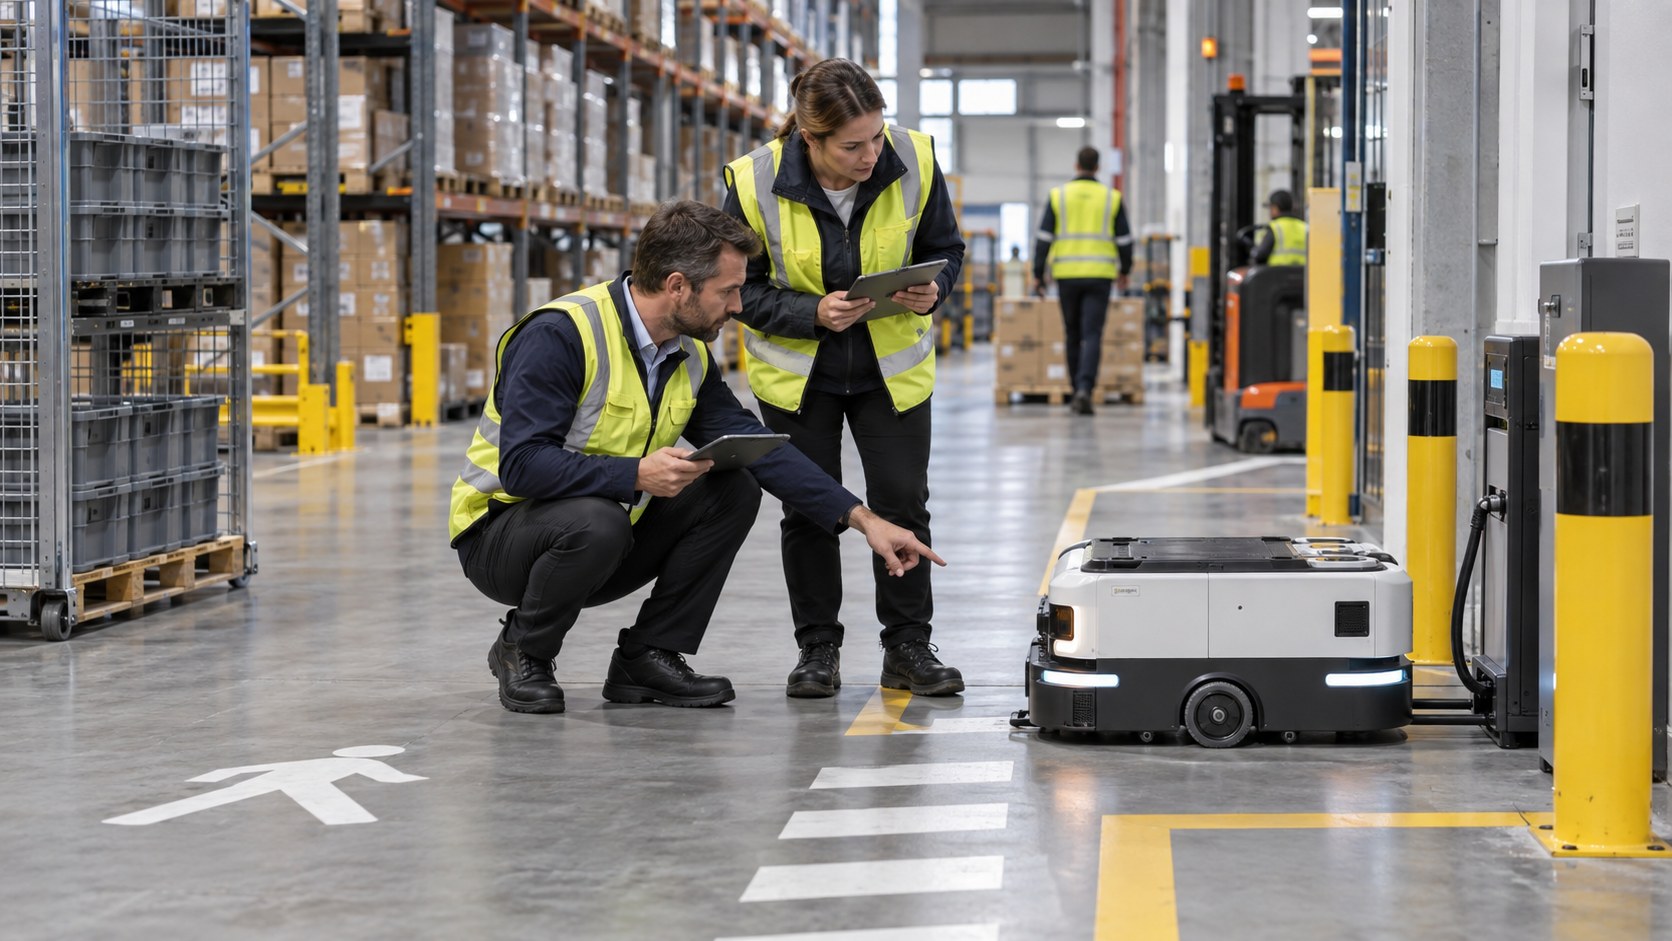
„Der Roboter ist versichert“ ist keine belastbare Aussage. Ein Sachschaden am Gerät, ein verletzter Dritter, fehlerhafte Produkte, ein Cyberangriff und tagelanger Produktionsausfall betreffen unterschiedliche Risiken und oft unterschiedliche Verträge. Unternehmen brauchen deshalb eine Deckungslandkarte für das gesamte Robotersystem.
Dieser Beitrag bietet eine redaktionelle Orientierung und keine Rechts- oder Versicherungsberatung. Maßgeblich sind der konkrete Vertrag, das Risikoprofil und die Beratung durch qualifizierte Fachleute.
In diesem Artikel
Die wichtigsten Deckungsfelder
| Risiko | Möglicher Versicherungsbereich | Zentrale Prüffrage |
|---|---|---|
| Roboter wird durch Kollision beschädigt | Maschinen- oder Elektronikversicherung | Sind autonome mobile Systeme und Bedienfehler eingeschlossen? |
| Roboter verletzt Dritte oder beschädigt fremdes Eigentum | Betriebs- und Produkthaftpflicht | Passen Tätigkeit, Einsatzort und autonome Funktionen zur Betriebsbeschreibung? |
| Fehlerhafte Handhabung erzeugt Ausschuss | Sach-, Produkt- oder Rückrufbausteine je nach Fall | Sind reine Vermögensschäden und Nacharbeit gedeckt oder ausgeschlossen? |
| Ransomware stoppt Flotte oder Leitsteuerung | Cyberversicherung | Sind Betriebsunterbrechung, Wiederherstellung und Dienstleistervorfälle umfasst? |
| Ausfall unterbricht Produktion | Betriebsunterbrechung/Maschinen-BU | Welcher versicherte Sach- oder Cyberauslöser ist erforderlich? |
| Cloudanbieter oder Fernwartung fällt aus | Vertragliche SLA, ggf. Cyber-/BU-Baustein | Gibt es Deckung für externe IT-Dienstleister und Ausfall ohne Sachschaden? |
Warum die Systemgrenze entscheidend ist
Der Roboterkörper ist nur ein Teil der Anlage. Greifer, Ladegerät, Sicherheitssteuerung, Kamera, Flottenmanager, Cloudkonto, Funknetz und angebundene Maschine können jeweils Schadenursache oder Schadenobjekt sein. Im Versicherungsverzeichnis muss deshalb stehen, welche Komponenten, Softwarelizenzen und Peripherien zusammengehören.
Bei einem gemieteten Roboter sind Eigentum und Betriebsverantwortung getrennt. Verträge sollten regeln, wer Sachschäden, Verschleiß, Bedienfehler, Datenverlust und Rücktransport trägt. Die Haftung gegenüber Beschäftigten oder Dritten lässt sich dadurch nicht einfach an den Vermieter verschieben.
Typische Deckungslücken
- Der Roboter ist als Maschine erfasst, die Cloudsteuerung aber nicht
- Betriebsunterbrechung greift nur nach versichertem Sachschaden
- Softwarefehler und schleichender Verschleiß sind ausgeschlossen
- Autonome Einsätze außerhalb des gemeldeten Betriebsorts fehlen
- Vertragsstrafen und reine Verzögerungsschäden sind nicht gedeckt
- Obliegenheiten zu Updates, Fernzugriff oder Wartung sind im Betrieb nicht umgesetzt
- Hersteller- und Integratorenregress scheitert an unklarer Dokumentation
Das Versicherergespräch vorbereiten
- Hersteller, Modell, Seriennummer und Wiederbeschaffungswert
- Aufgabe, Laufzeit, Geschwindigkeit, Last und Einsatzbereiche
- Sicherheitskonzept, Risikobeurteilung und letzte Prüfungen
- Schnittstellen, Fernzugriffe, Datenarten und Cloudabhängigkeiten
- Wartungsplan, Ersatzteilstrategie und maximale Reparaturdauer
- Notbetrieb und erwarteter Deckungsbeitrag je Ausfalltag
- bisherige Störungen, Beinaheereignisse und Schadenhistorie
Drei realistische Schadensszenarien
Mobile Plattform kollidiert mit einem Regal
Zu prüfen sind Sachschaden am Roboter, Schaden am Regal und an der Ware sowie mögliche Betriebsunterbrechung. Die Ursachenanalyse muss klären, ob Navigation, Infrastruktur, Bedienung oder Wartung beteiligt waren.
Manipuliertes Update legt mehrere Roboter still
Hier treffen Cyberforensik, Wiederherstellung, Krisenkommunikation und Ausfallschaden zusammen. Entscheidend ist, ob der konkrete Angriff, die betroffene Cloud und externe Dienstleister im Bedingungswerk erfasst sind.
Greiffehler beschädigt Kundenprodukte
Der beschädigte Roboter kann unversehrt sein, während Nacharbeit, Ausschuss und Lieferverzug entstehen. Genau deshalb reicht eine reine Maschinenversicherung nicht aus.
Versicherung ersetzt kein Risikomanagement
Versicherer erwarten nachvollziehbare Schutzmaßnahmen. Dazu gehören Berechtigungen, Backups, Updateprozesse, Wartung, Schulung, dokumentierte Sicherheitsfunktionen und ein Wiederanlaufplan. Gute Prävention kann Deckbarkeit und Schadenbearbeitung verbessern; sie bleibt aber vor allem betriebliche Verantwortung.
Häufige Fragen
Braucht jeder Roboter eine eigene Police?
Nicht zwingend. Viele Risiken lassen sich in bestehende Unternehmensverträge einordnen. Der Roboter und seine neuen Exponierungen müssen dem Versicherer jedoch vollständig beschrieben werden.
Ist Softwareausfall in der Maschinenversicherung enthalten?
Das hängt vom Bedingungswerk und Auslöser ab. Software, Daten und Ausfall ohne Sachschaden sind häufig gesondert zu prüfen.
Wer haftet bei einem autonomen Fehler?
Das ist eine Rechtsfrage des Einzelfalls. Betreiber-, Hersteller-, Integratoren- und Nutzerverantwortung können sich überschneiden; technische Autonomie beseitigt Verantwortung nicht.
Welche Versicherungssumme ist richtig?
Sie sollte sich nicht nur am Gerätepreis orientieren. Mögliche Personen-, Sach-, Produkt- und Ausfallschäden benötigen jeweils eine realistische Betrachtung.
Quellen
- EUR-Lex: Richtlinie (EU) 2024/2853 über Produkthaftung – europäischer Haftungsrahmen
- Verordnung (EU) 2023/1230 über Maschinen – Pflichten und Produktsicherheit
- Bot-Hub: Versicherung für Robotik – kommerzieller Themenimpuls
- Alpha Bionic: Der Roboter haftet nicht – redaktionelle Einordnung zur Verantwortung
Autor Nico Nuss beschäftigt sich seit 2001 mit Mobile Computing und Automatisierungssoftware. Seine langjährige Erfahrung und sein ausgeprägtes Interesse an Zukunftstechnologien bilden die Grundlage seiner Arbeit zu Robotik und künstlicher Intelligenz.